宅建の過去問
令和6年度 宅建試験 問24
問題
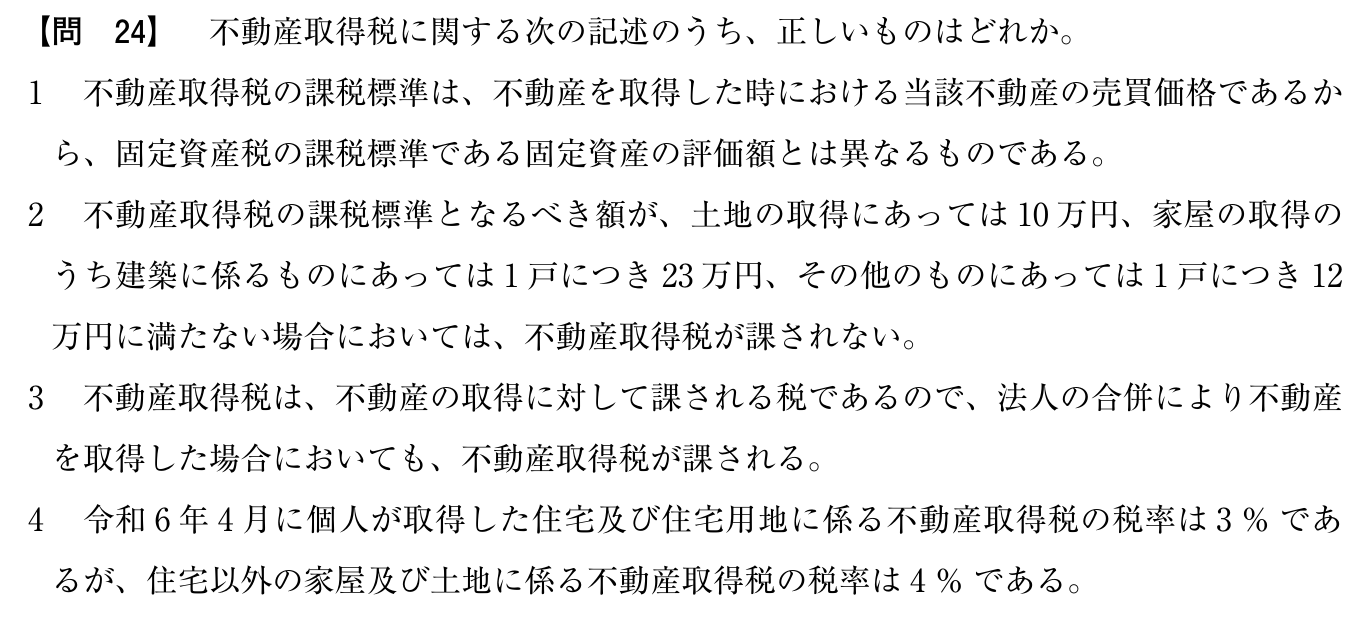
不動産取得税に関する次の記述のうち、正しいものはどれか。
- 1不動産取得税の課税標準は、不動産を取得した時における当該不動産の売買価格であるから、固定資産税の課税標準である固定資産の評価額とは異なるものである。
- 2不動産取得税の課税標準となるべき額が、土地の取得にあっては10万円、家屋の取得のうち建築に係るものにあっては1戸につき23万円、その他のものにあっては1戸につき12万円に満たない場合においては、不動産取得税が課されない。
- 3不動産取得税は、不動産の取得に対して課される税であるので、法人の合併により不動産を取得した場合においても、不動産取得税が課される。
- 4令和6年4月に個人が取得した住宅及び住宅用地に係る不動産取得税の税率は3%であるが、住宅以外の家屋及び土地に係る不動産取得税の税率は4%である。
原本の画像で見る
正解
正解を見る
正解は 2
出題の範囲と法改正
出題の基準日: 2024年4月1日(この日に施行されていた法令で出題)
関係する条のうち1条が、出題の後に改正されています。今の法令では正解が変わることがあります。
- 地方税(不動産取得税・固定資産税) 第341条(2026年4月1日時点の条文で改正を確認)
関係する条の改正の状況(7条)
- 地方税(不動産取得税・固定資産税) 第343条: 変わっていない
- 地方税(不動産取得税・固定資産税) 第349条: 変わっていない
- 地方税(不動産取得税・固定資産税) 第359条: 変わっていない
- 地方税(不動産取得税・固定資産税) 第362条: 変わっていない
- 地方税(不動産取得税・固定資産税) 第73条の13: 変わっていない
- 地方税(不動産取得税・固定資産税) 第73条の15: 変わっていない
- 地方税(不動産取得税・固定資産税) 第73条の2: 変わっていない