宅建の過去問
令和6年度 宅建試験 問23
問題
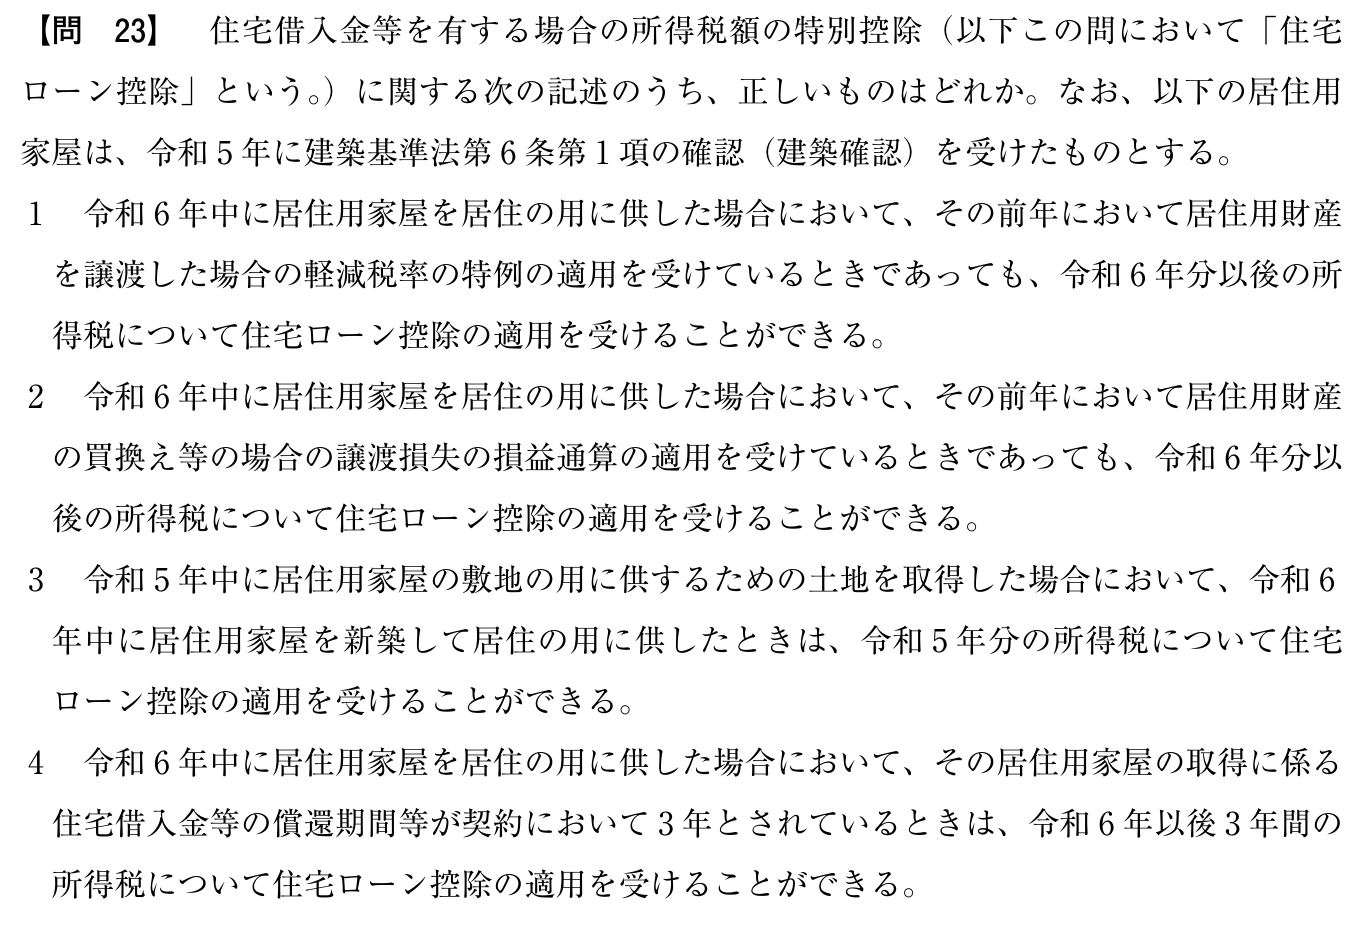
住宅借入金等を有する場合の所得税額の特別控除(以下この問において「住宅ローン控除」という。)に関する次の記述のうち、正しいものはどれか。なお、以下の居住用家屋は、令和5年に建築基準法第6条第1項の確認(建築確認)を受けたものとする。
- 1令和6年中に居住用家屋を居住の用に供した場合において、その前年において居住用財産を譲渡した場合の軽減税率の特例の適用を受けているときであっても、令和6年分以後の所得税について住宅ローン控除の適用を受けることができる。
- 2令和6年中に居住用家屋を居住の用に供した場合において、その前年において居住用財産の買換え等の場合の譲渡損失の損益通算の適用を受けているときであっても、令和6年分以後の所得税について住宅ローン控除の適用を受けることができる。
- 3令和5年中に居住用家屋の敷地の用に供するための土地を取得した場合において、令和6年中に居住用家屋を新築して居住の用に供したときは、令和5年分の所得税について住宅ローン控除の適用を受けることができる。
- 4令和6年中に居住用家屋を居住の用に供した場合において、その居住用家屋の取得に係る住宅借入金等の償還期間等が契約において3年とされているときは、令和6年以後3年間の所得税について住宅ローン控除の適用を受けることができる。
原本の画像で見る
正解
正解を見る
正解は 2
出題の範囲と法改正
出題の基準日: 2024年4月1日(この日に施行されていた法令で出題)
関係する条のうち2条が、出題の後に改正されています。今の法令では正解が変わることがあります。
- 建築基準法 第6条(2025年4月1日時点の条文で改正を確認)
- 建築基準法 第7条の6(2025年4月1日時点の条文で改正を確認)
関係する条の改正の状況(1条)
- 建築基準法 第7条: 変わっていない