宅建の過去問
令和5年度 宅建試験 問23
問題
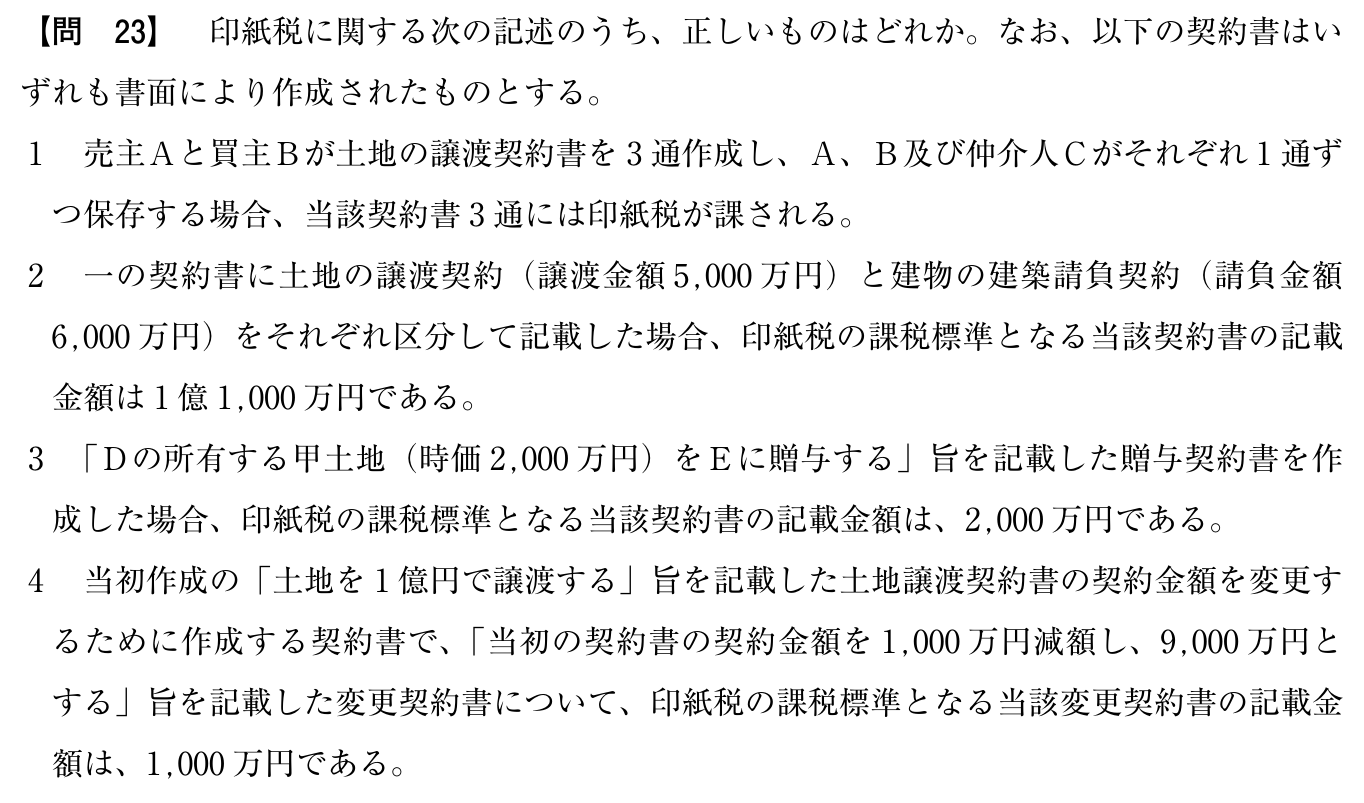
印紙税に関する次の記述のうち、正しいものはどれか。なお、以下の契約書はいずれも書面により作成されたものとする。
- 1売主Aと買主Bが土地の譲渡契約書を3通作成し、A、B及び仲介人Cがそれぞれ1通ずつ保存する場合、当該契約書3通には印紙税が課される。
- 2一の契約書に土地の譲渡契約(譲渡金額5,000万円)と建物の建築請負契約(請負金額6,000万円)をそれぞれ区分して記載した場合、印紙税の課税標準となる当該契約書の記載金額は1億1,000万円である。
- 3「Dの所有する甲土地(時価2,000万円)をEに贈与する」旨を記載した贈与契約書を作成した場合、印紙税の課税標準となる当該契約書の記載金額は、2,000万円である。
- 4当初作成の「土地を1億円で譲渡する」旨を記載した土地譲渡契約書の契約金額を変更するために作成する契約書で、「当初の契約書の契約金額を1,000万円減額し、9,000万円とする」旨を記載した変更契約書について、印紙税の課税標準となる当該変更契約書の記載金額は、1,000万円である。
原本の画像で見る
正解
正解を見る
正解は 1
出題の範囲と法改正
出題の基準日: 2023年4月1日(この日に施行されていた法令で出題)
関係する条の改正の状況(3条)
- 印紙税 第2条: 変わっていない
- 印紙税 第3条: 変わっていない
- 印紙税 第7条: 変わっていない